

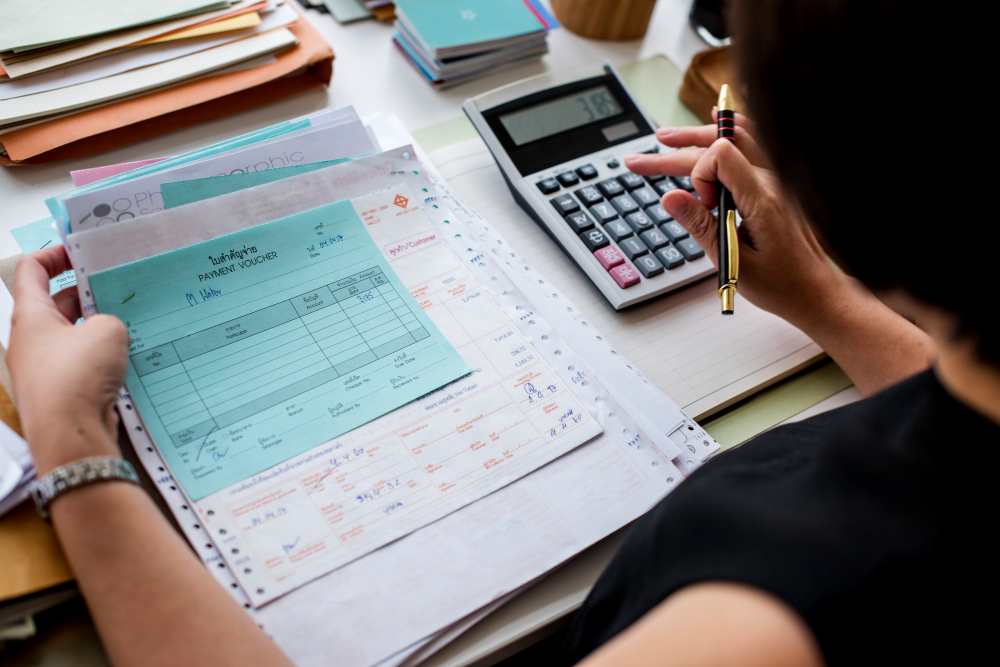
Faktura odnaleziona na dnie szuflady, w zapomnianym folderze poczty elektronicznej czy wśród dokumentów sprzed kilku miesięcy? To sytuacja, która może przydarzyć się nawet dobrze zorganizowanemu przedsiębiorcy. Pojawia się wtedy pytanie: czy spóźnioną fakturę kosztową można jeszcze zaksięgować i odliczyć od niej VAT? Dobra wiadomość jest taka, że opóźnienie nie musi oznaczać utraty korzyści podatkowych. Kluczowe znaczenie mają jednak daty, rodzaj wydatku i sposób prowadzenia księgowości. Wyjaśniamy, jak prawidłowo rozliczyć fakturę z poprzednich miesięcy i kiedy konieczna będzie korekta deklaracji podatkowej.
Faktura kosztowa odnaleziona po czasie – od czego zacząć?
Zanim przedsiębiorca przekaże zaległy dokument do księgowości, powinien ustalić kilka istotnych okoliczności. Przede wszystkim należy odróżnić datę wystawienia faktury od daty jej faktycznego otrzymania. Nie zawsze są one tożsame, a w przypadku rozliczenia VAT różnica może przesądzać o właściwym okresie odliczenia. Przykładowo, faktura wystawiona w lutym mogła trafić do przedsiębiorcy jeszcze w tym samym miesiącu, ale zostać odnaleziona dopiero w lipcu. Inaczej wygląda sytuacja, gdy sprzedawca wystawił dokument w lutym, lecz przekazał go nabywcy dopiero w maju. W obu przypadkach sposób rozliczenia może być odmienny.
Warto również sprawdzić, czy wydatek rzeczywiście pozostaje związany z prowadzoną działalnością i spełnia warunki uznania go za koszt uzyskania przychodu. Samo posiadanie faktury nie oznacza bowiem automatycznie prawa do pomniejszenia podatku. Istotne jest także ustalenie, czy dokument dotyczy bieżącego, czy poprzedniego roku podatkowego. Rozliczenie zaległej faktury w VAT i podatku dochodowym odbywa się według odrębnych zasad, dlatego nie zawsze będzie możliwe ujęcie obu podatków w tym samym okresie.
Odliczenie VAT ze spóźnionej faktury – jakie obowiązują terminy?
Przepisy przewidują możliwość odliczenia podatku VAT również wtedy, gdy faktura nie została przekazana księgowości w odpowiednim czasie. Nie oznacza to jednak pełnej dowolności w wyborze miesiąca rozliczenia.
Kiedy można odliczyć VAT bez korekty JPK_V7?
Co do zasady prawo do odliczenia VAT powstaje w okresie, w którym u sprzedawcy powstał obowiązek podatkowy, jednak nie wcześniej niż w okresie otrzymania faktury. Warunkiem jest również związek zakupu z działalnością uprawniającą do odliczenia. Jeżeli przedsiębiorca nie skorzysta z tego prawa od razu, może rozliczyć podatek w jednym z trzech kolejnych miesięcy przy rozliczeniach miesięcznych albo w jednym z dwóch kolejnych kwartałów przy rozliczeniach kwartalnych.
Załóżmy, że przedsiębiorca rozliczający VAT miesięcznie otrzymał fakturę w styczniu, ale odnalazł ją w kwietniu. Jeśli prawo do odliczenia powstało w styczniu, może uwzględnić VAT jeszcze w rozliczeniu za kwiecień, bez konieczności korygowania wcześniejszych okresów.
Co zrobić po przekroczeniu terminu?
Jeżeli dopuszczalny okres bieżącego odliczenia już minął, rozwiązaniem pozostaje korekta JPK_V7. Można jej dokonać za okres powstania prawa do odliczenia lub jeden z ustawowo przewidzianych kolejnych okresów. Co ważne, możliwość takiej korekty jest ograniczona czasowo. Termin wynosi pięć lat, licząc od początku roku, w którym powstało prawo do odliczenia VAT, a nie od końca tego roku.
Przed dokonaniem korekty warto również zweryfikować, czy faktura nie została wcześniej rozliczona oraz czy nie występują szczególne ograniczenia dotyczące danego wydatku. Pozwoli to uniknąć podwójnego odliczenia lub nieprawidłowego wykazania podatku.
Spóźniona faktura a podatek dochodowy PIT i CIT
W przypadku podatku dochodowego sytuacja jest nieco bardziej złożona. Znaczenie ma nie tylko data dokumentu, lecz także rodzaj prowadzonej ewidencji, charakter kosztu oraz rok podatkowy, którego dotyczy wydatek.
Prowadzenie księgowości Rzeszów
Faktura z poprzednich miesięcy w KPiR
Przedsiębiorcy prowadzący podatkową księgę przychodów i rozchodów, co do zasady rozpoznają dzień poniesienia kosztu na podstawie daty wystawienia faktury lub innego dowodu księgowego. Jeżeli dokument dotyczący bieżącego roku trafi do księgowości z opóźnieniem, należy prawidłowo uzupełnić ewidencję i ocenić wpływ wydatku na wcześniejsze zaliczki podatkowe.
Więcej uwagi wymaga faktura kosztowa z poprzedniego roku podatkowego. Jeżeli wydatek powinien zostać rozpoznany w tym roku, a zeznanie roczne zostało już złożone, konieczne może być jego skorygowanie, np. poprzez korektę PIT-36 lub PIT-36L. Nie każdy wydatek rozlicza się jednak identycznie. Osobne zasady mogą dotyczyć chociażby zakupu środków trwałych, kosztów obejmujących kilka lat czy wydatków podlegających ustawowym ograniczeniom.
Pełna księgowość – znaczenie charakteru i istotności kosztu
W firmach prowadzących księgi rachunkowe należy dodatkowo uwzględnić zasady rachunkowości. Koszty bezpośrednie i pośrednie mogą podlegać różnym regułom podatkowym, dlatego samo późniejsze odnalezienie dokumentu nie przesądza o momencie jego potrącenia.
Jeśli faktura dotyczy poprzedniego roku obrotowego, istotne jest również to, czy sprawozdanie finansowe zostało już zatwierdzone. Nieistotne błędy wcześniejszych okresów mogą zostać rozliczone w bieżących księgach. Natomiast istotny błąd lat ubiegłych, wpływający na rzetelność zatwierdzonego sprawozdania, wymaga zasadniczo odniesienia korekty na kapitał własny, jako zysk lub stratę z lat ubiegłych. Niezależnie należy ocenić konieczność korekty CIT-8.
Dlatego ujęcie spóźnionej faktury w księgach rachunkowych nie zawsze jest równoznaczne z jej rozliczeniem podatkowym. W bardziej skomplikowanych przypadkach szczególnie wartościowe okazuje się wsparcie doświadczonego księgowego i doradcy podatkowego.
Jak uniknąć problemów ze spóźnionymi fakturami? Wsparcie, jakie zapewniają Optymalni
Odnalezienie zaległej faktury nie musi oznaczać stresu ani skomplikowanych formalności. Najważniejsze jest szybkie przekazanie dokumentu do analizy i ustalenie właściwego sposobu postępowania. W Biurze Doradczo-Księgowym Optymalni w Rzeszowie łączymy kompleksową obsługę księgową z profesjonalnym doradztwem podatkowym. Dzięki naszej szerokiej wiedzy i bogatemu doświadczeniu możemy wspierać przedsiębiorców w ocenie zaległych dokumentów, ustalaniu prawidłowych okresów rozliczeniowych oraz przygotowywaniu niezbędnych korekt. Zapewniamy również możliwość reprezentacji klientów podczas czynności sprawdzających i kontroli podatkowych.
Równie ważne jak rozwiązanie bieżącego problemu jest zapobieganie podobnym sytuacjom. Dlatego stawiamy na nowoczesny, elektroniczny obieg dokumentów i dostęp do danych księgowych online. Takie rozwiązania ułatwiają systematyczne przekazywanie faktur, ograniczają ryzyko ich zagubienia i usprawniają współpracę przedsiębiorcy z księgowością.
Faktura kosztowa odnaleziona po kilku miesiącach nadal może zostać prawidłowo rozliczona. Kluczowe jest ustalenie właściwych terminów oraz zasad obowiązujących w VAT i podatku dochodowym. Aby uniknąć błędów i niepotrzebnych korekt, warto skorzystać z profesjonalnego wsparcia. Biuro rachunkowe Optymalni w Rzeszowie pomoże uporządkować zaległe dokumenty i zadbać o bezpieczeństwo podatkowe Twojej firmy.

